به گزارش اقتصاد ملت به نقل از روابط عمومی شرکت صبا فولاد خلیج فارس؛ شرکت صبا فولاد خلیج فارس در عملکرد ششماهه منتهی به ۳۱ خرداد ۱۴۰۵، با ثبت رشد ۸۸ درصدی درآمد عملیاتی و افزایش ۱۷۴ درصدی سود خالص، تصویری رو به رشد از توان درآمدزایی، توسعه بازارهای صادراتی و پیشبرد برنامههای توسعهای خود ارائه کرد.
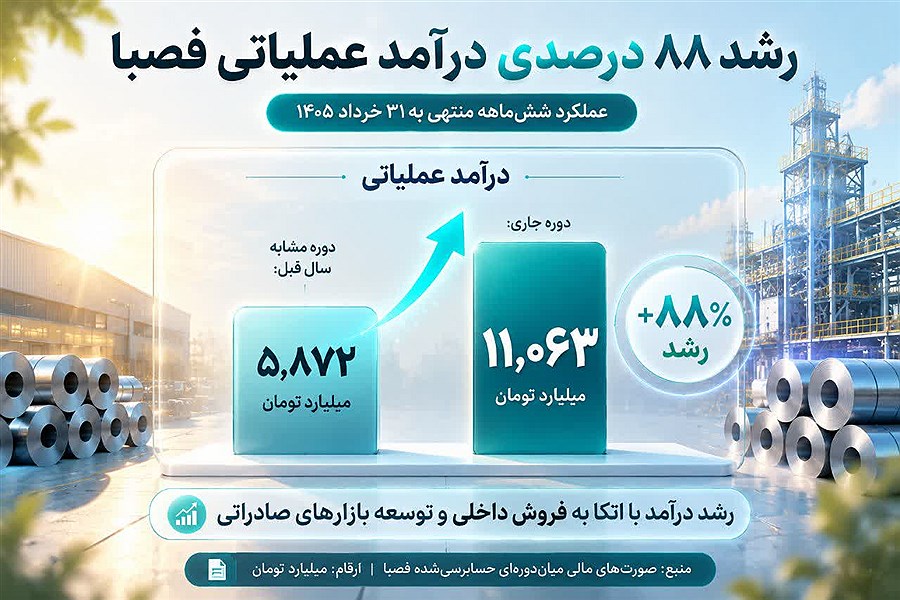
بررسی صورتهای مالی میاندورهای حسابرسیشده این شرکت نشان میدهد درآمد عملیاتی «فصبا» در ششماهه نخست سال مالی جاری به حدود ۱۱ هزار و ۶۳ میلیارد تومان رسیده است؛ رقمی که در مقایسه با درآمد ۵ هزار و ۸۷۲ میلیارد تومانی دوره مشابه سال قبل، از رشد قابل توجه ۸۸ درصدی حکایت دارد.
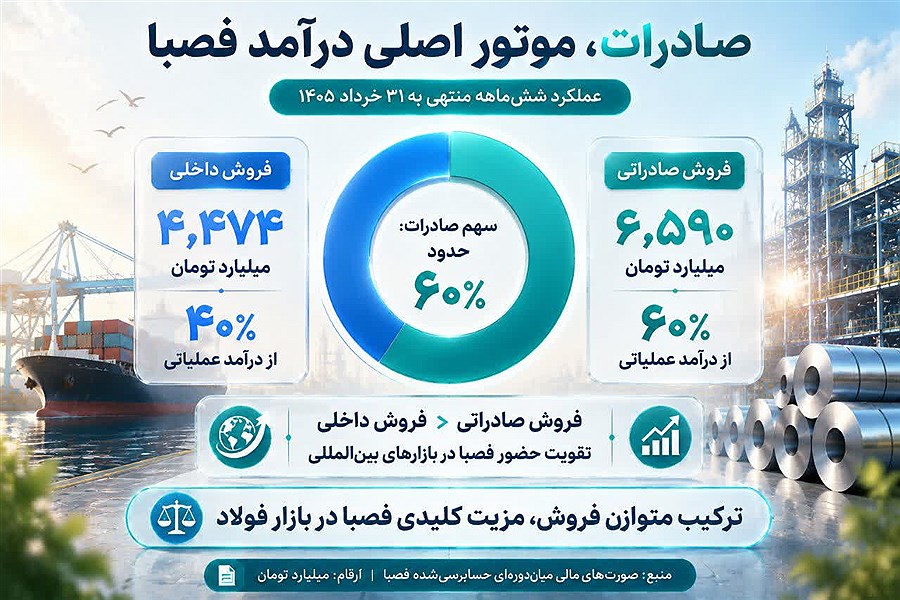
سهم نزدیک به ۶۰ درصدی صادرات از کل درآمد عملیاتی، نشاندهنده نقش پررنگ بازارهای بینالمللی در مدل کسبوکار فصبا و ظرفیت شرکت برای بهرهبرداری از فرصتهای صادراتی صنعت فولاد است. این ترکیب فروش میتواند در دورههای آتی نیز بهعنوان یکی از مزیتهای مهم شرکت در ارتقای درآمد و توسعه بازار مورد توجه قرار گیرد.
بهبود معنادار حاشیه سود ناخالص
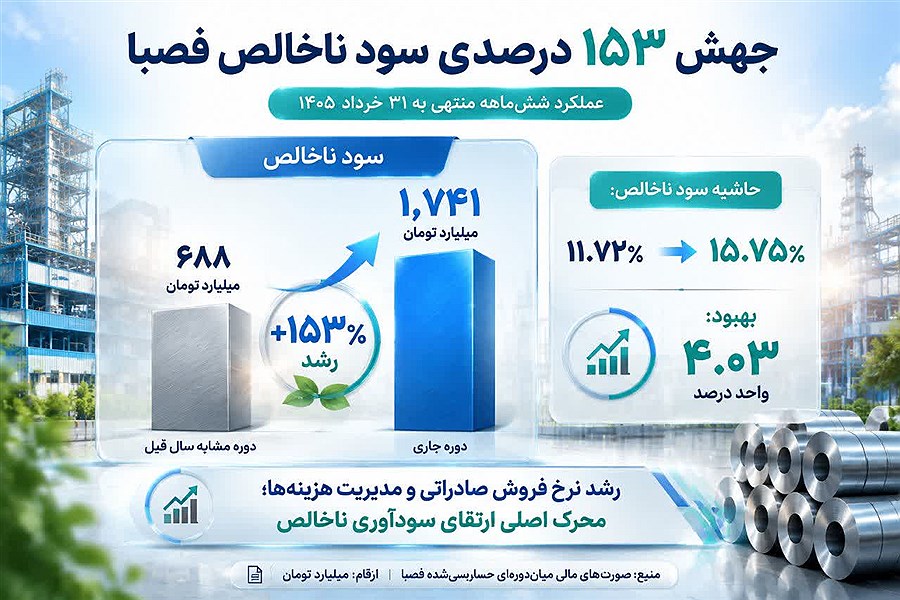
عملکرد فصبا در سطح سود ناخالص نیز قابل توجه بوده است. سود ناخالص شرکت در ششماهه نخست سال مالی جاری با افزایش ۱۵۳ درصدی از حدود ۶۸۸ میلیارد تومان در دوره مشابه سال قبل به یکهزار و ۷۴۱ میلیارد تومان رسیده است.
حاشیه سود ناخالص فصبا از ۱۱.۷۲ درصد در دوره مشابه سال قبل به ۱۵.۷۵ درصد افزایش یافته که معادل بهبود بیش از ۴ واحد درصدی است. رشد نرخ فروش صادراتی، مدیریت مناسبتر موجودی و پوشش بخشی از افزایش هزینه ساخت هر تن از طریق رشد نرخ متوسط فروش، از عوامل مؤثر بر بهبود این شاخص ارزیابی میشود.
بهبود حاشیه سود ناخالص، از منظر تحلیلی، بیانگر ارتقای توان شرکت در تبدیل درآمد به سود در بخش اصلی فعالیتهای تولیدی و فروش است؛ موضوعی که میتواند ظرفیت فصبا را برای بهرهگیری از رشد تولید، توسعه فروش و بهبود مقیاس اقتصادی فعالیتها تقویت کند.
افزایش ۱۷۴ درصدی سود خالص و رشد سود هر سهم
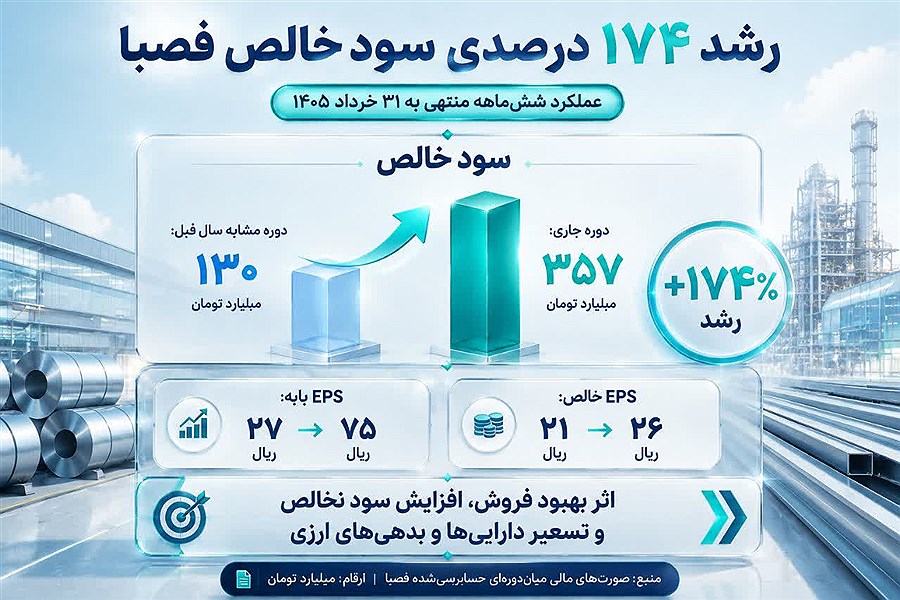
صبا فولاد خلیج فارس در دوره ششماهه منتهی به ۳۱ خرداد ۱۴۰۵ موفق به شناسایی حدود ۳۵۷ میلیارد تومان سود خالص شد؛ در حالی که سود خالص شرکت در دوره مشابه سال قبل حدود ۱۳۰ میلیارد تومان بود. به این ترتیب، سود خالص فصبا رشد ۱۷۴ درصدی را تجربه کرده است.
افزون بر عملکرد فروش و رشد سود ناخالص، اثرات تسعیر و تسویه داراییها و بدهیهای ارزی نیز در افزایش سود خالص دوره نقش داشته است. بهرهگیری از ظرفیتهای ارزی و حضور مؤثر در بازارهای صادراتی، از جمله مؤلفههایی است که میتواند بر نتایج مالی شرکتهای فعال در زنجیره فولاد اثرگذار باشد.
پیشرفت پروژه احیای مستقیم ۲؛ گام فصبا برای توسعه ظرفیت تولید
در بخش توسعهای، صبا فولاد خلیج فارس روند سرمایهگذاری در پروژه احداث واحد احیای مستقیم ۲ را ادامه داده است. داراییهای غیرجاری شرکت در پایان خرداد ۱۴۰۵ با رشد ۵۰ درصدی به حدود ۱۲ هزار و ۴۳۷ میلیارد تومان رسیده و رشد داراییهای ثابت مشهود، از پیشرفت سرمایهگذاریهای توسعهای شرکت حکایت دارد.
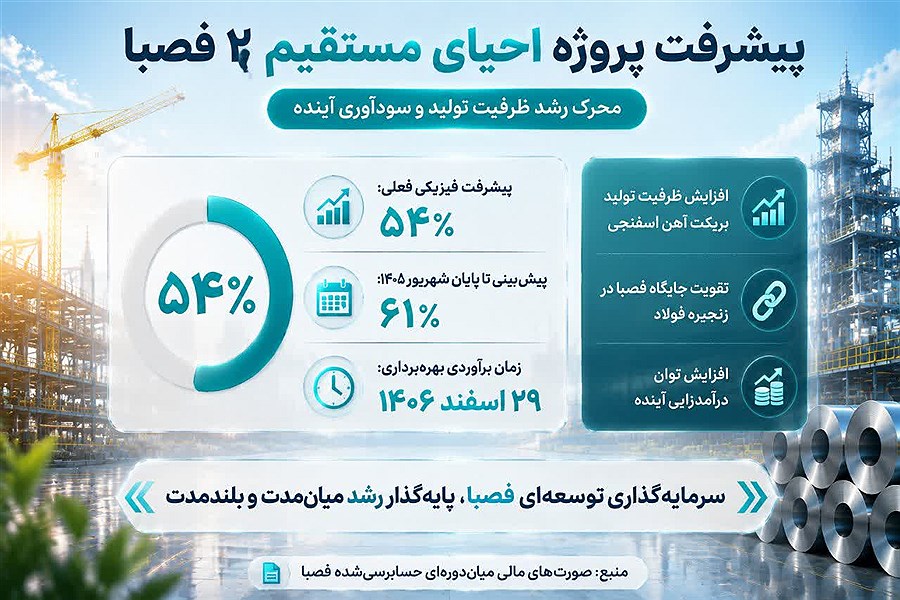
پیشرفت فیزیکی پروژه احیای مستقیم ۲ در پایان دوره مورد بررسی ۵۴ درصد اعلام شده است و شرکت پیشبینی کرده این میزان تا پایان شهریور ۱۴۰۵ به ۶۱ درصد برسد. زمان برآوردی بهرهبرداری از این پروژه نیز ۲۹ اسفند ۱۴۰۶ اعلام شده است.
تکمیل این پروژه میتواند زمینه افزایش ظرفیت تولید بریکت آهن اسفنجی، تقویت جایگاه فصبا در زنجیره فولاد، پاسخگویی بهتر به تقاضای بازار داخلی و صادراتی و افزایش توان درآمدزایی شرکت در سالهای آینده را فراهم کند.
برنامه فروش بیش از ۳۳ هزار میلیارد تومانی در نیمه دوم سال مالی
مدیریت صبا فولاد خلیج فارس برای ششماهه منتهی به ۳۰ آذر ۱۴۰۵، فروش حدود ۳۳ هزار و ۴۷۱ میلیارد تومانی را برآورد کرده است. بر اساس این برنامه، حدود ۱۷ هزار و ۶۹۰ میلیارد تومان فروش داخلی و نزدیک به ۱۵ هزار و ۷۸۰ میلیارد تومان فروش صادراتی پیشبینی شده است.