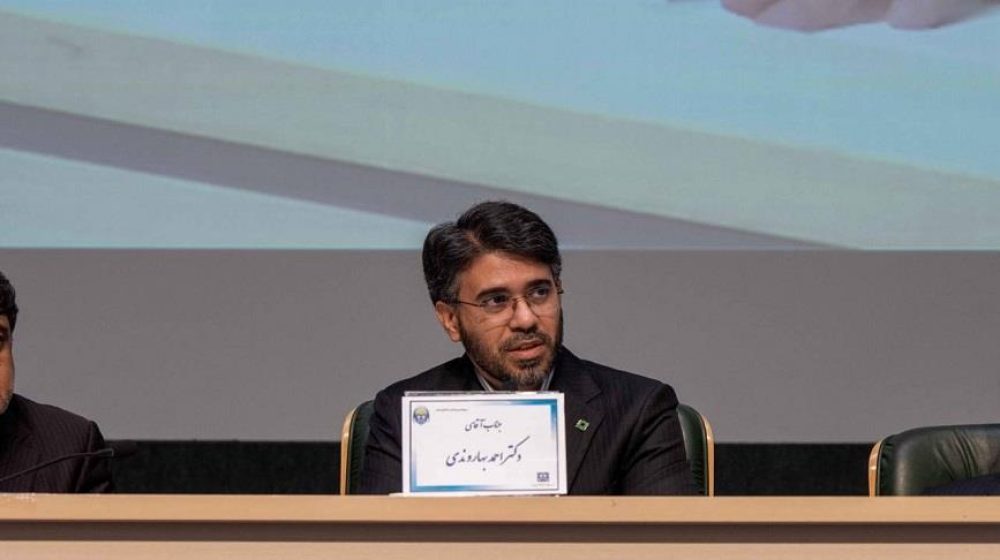
به گزارش اقتصاد ملت به نقل از روابط عمومی بانک کارآفرین؛ دکتر احمد بهاروندی، مدیرعامل بانک کارآفرین، در سی و پنجمین همایش بانکداری اسلامی با تأکید بر ضرورت ایجاد کارایی اقتصادی برای تحقق و اجرای کاملتر عملیات بانکداری بدون ربا گفت: به نظر میرسد به واسطه وجود دستورالعملها و قوانین ابلاغی سالیان گذشته، شرط لازم برای تحقق بانکداری نزدیکتر به منویات شریعت وجود دارد و چارچوبهای حقوقی عقود و روابط حقوقی در موضوعات پولی در این بخش به خوبی دیده شده است. این دستورالعملها عمدتاً ناظر بر آن هستند که معاملات پولی، بهویژه در بخش هدایت اعتبار، موجب یک اتفاق واقعی همراه با ایجاد ارزش افزوده در بخش واقعی اقتصاد بشود چراکه از منویات شریعت این چنین برداشت میشود که معاملات در حوزه پولی نباید صرفاً در فضای پولی محدود بمانند بلکه باید بر بخش واقعی اثر و ردی در راستای ایجاد ارزش افزوده به جای بگذارند.
وی خاطرنشان کرد: یک برداشت عمومی وجود دارد مبتنی بر اینکه بانکداری بدون ربا بهطور کامل جاری نشده است یا به عبارت دیگر آنچه در این خصوص مورد انتظار عمومی بوده محقق نشده؛ علت این برداشت این است که ما تا به اینجا تنها شرط لازم را محقق کردهایم اما تحقق شرط کافی نیز ضروری است.
بهاروندی ادامه داد: اما شرط کافی چیست؟ اگر فرض بر این باشد که انتظار افکار عمومی از بانکداری بدون ربا این است که در عرصه عمل، نرخهای سود بانکی ــ یا به تعبیر دقیقتر، هزینههای تأمین مالی ــ منصفانه باشد. لازمه این کار تحقق یک اتفاق در ساختار اقتصاد است، در واقع تحقق شرط کافی در بانکداری بدون ربا از مسیر تحقق کارایی در اقتصاد میگذرد.
او تأکید کرد: اگر اقتصاد و به تبع آن سیستم پولی به سمت کارایی یعنی ثبات پولی و ثبات مالی حرکت کند، نرخهای منصفانه بهطور خودکار حاکم خواهد شد. لذا به نظر میرسد داوری درباره عدم موفقیت شبکه بانکی برای محقق ساختن عملیات بانکداری بدون ربا به اتکا و توجه صرف به تحقق شرط لازم در این حوزه خطاست، چراکه شرط کافی در این بخش که بخش عمده آن در خارج از شبکه پولی تعیین میگردد هنوز به مرحله عمل درنیامده است.
بهاروندی ادامه داد: تحقق بانکداری بدون ربا نیازمند ثبات پولی و مالی است. معمولاً این پرسش در افکار عمومی وجود دارد که چرا نرخ بهره در کشورهای توسعهیافتهای چون ژاپن و انگلیس پایین است اما در ایران بالاست؟ پاسخ این است که در کشور ما شرط کافی یعنی کارایی اقتصادی تحقق نیافته و مشکلات متعددی وجود دارد که به تبع آن فرصتهای آربیتراژ و سوداگری فراوان در اقتصاد وجود دارد.
وی تصریح کرد: به طور مثال نقدینگی و به تبع آن عطش تسهیلات بهعنوان عامل اصلی امکان آربیتراژ و سوداگری باعث شده تقاضا برای تسهیلات بیش از ظرفیت عرضه بوده و در چنین شرایطی سپرده گذاران منابع خود را گرانتر سپردهگذاری کنند و بانکها نیز مجبورند منابع در اختیار را گرانتر در اختیار قرضگیرندگان بگذارند لذا هزینههای تامین مالی بنگاهها بالاتر رفته و از نظر افکار عمومی، تقید شبکه بانکی به عملیات بانکداری بدون ربا کم است اگرچه توجه صرف به نرخهای تامین مالی معیار قضاوتی درستی نیست.
مدیرعامل بانک کارآفرین گفت: برای تحقق بانکداری بدون ربا باید به سمت تغییرات ساختاری حرکت کنیم. لبه تعامل اقتصاد کارا و شبکه پولی در ماتریس تعامل شبکه بانکی با مجموعهای از ذینفعان همچون مجلس، دولت، متقاضیان ارز، سهامداران و قرضگیرندگان و … رقم میخورد.

مدیرعامل بانک کارآفرین با اشاره به حضور بازیگران پرقدرت در بازار افزود: در این شرایط، گاهی شخص حقوقی ثالثی با قدرت قانونگذاری بالا وارد میشود و شرایط تسهیلاتی وهدایت اعتبار را یکطرفه وبدون توجه به سایر متغیرهای اقتصاد و بانکداری تعیین میکند که این امر موجب اعوجاج بازار و برهمخوردن تعادل های اقتصادی میشود. در نتیجه، زمانی که متعاملین، رفتار متوازن و متعادل نداشته باشند، شبکه بانکی نیز به تبع دچار اعوجاج شده و به سمت زیاندهی پیش میرود.
بهاروندی خاطرنشان کرد: اگر به دنبال تخصصیسازی و نظمدهی جدید توسط سیاستگذار پولی هستیم، باید انتظار داشته باشیم این تغییرات تنها زمانی محقق شوند که محیط متعادل و سودده برای فعالیت بانکی فراهم شده باشد. در غیر این صورت، مدلهای طراحیشده نیز از نظم خارج خواهند شد.
وی اضافه کرد: اینکه چرا در حال حاضر اغلب بانکها تمایل دارند به سمت بانکداری تجاری حرکت کنند، به دلیل کوتاهمدت تر و کمریسک تر بودن عملیات بانکداری تجاری است. در حقیقت این نرخها هستند که به رفتار بانکداری و اقتصاد جهت میدهند. تا زمانی که کارایی در اقتصاد برقرار نشود و محیط اقتصادی تضمینکننده تعادل پایدار و حتی سودده برای انواع کسب و کارهای بانکداری تخصصی و توسعه ای نباشد، هرگونه طبقهبندی جدید در شبکه بانکی ممکن است صرفاً تغییر و تحول ظاهری و موقتی باشد.