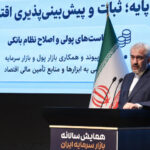
پرتوافکنان در این نشست به تبیین شرایط نظام پولی کشور از زمان اجرای قانون عملیات بانکی بدون ربا در سه دوره زمانی از ابتدا تا سال ۱۳۸۶، از سال ۱۳۸۶ تا سال ۱۳۹۵ و دوره زمانی پس از آن پرداخت و گفت: طبق قانون و به دلیل شرایط خاصی که بانکها در این سه مقطع تاریخی داشتند؛ عمده تسهیلات به سه بخش پروژههای ملی، شرکتهای کوچک و متوسط و تسهیلات خرد اختصاص مییافت.
وی با بیان اینکه تا قبل از سال ۱۳۸۶ بانکها تنها دو درصد از منابع خود را میتوانستند به سرمایهگذاری مستقیم یا مشارکت حقوقی اختصاص دهند، افزود: شرکت سرمایهگذاری امید یکی از مواردی بود که توسط بانک سپه و با استفاده از این ظرفیت با ۶۰ میلیارد تومان ایجاد شد و امروز بیش از ۳۰۰ همت ارزش دارد.
عضو هیاتمدیره بانک سپه خاطرنشان کرد: پروژههای زنجیره تامین مالی فراوانی در حوزههای معدن، فولاد، نیروگاهها و سیمان توسط شرکت سرمایهگذاری امید انجام شد که توانست کشور را در این عرصهها خودکفا کند و زمانی هم که وارد بورس شد؛ یکی از بزرگترین شرکتهای بورسی و در واقع شکلدهنده بخش عمدهای از شرکتهایی با بازدهی مناسب در این حوزه بود.
پرتوافکنان یکی از ویژگیهای شرکتهای بزرگ تا پیش از سال ۱۳۸۶ را تامین مالی خارجی از طریق فاینانس، ریفاینانس، یوزانس و بازخرید (Buyback) عنوان کرد و افزود: بسیاری از این شرکتها بدون اینکه نیازی به شبکه بانکی داشته باشند؛ تنها با ضمانتنامه شرکتی میتوانستند تجهیزات و پروژههای بسیار بزرگی را ایجاد و تعهدات خود را ایفا کنند؛ بنابراین این شرکتها اصلاً نیازی به شبکه بانکی نداشتند، ضمناینکه تقویتکننده نقدینگی شبکه بانکی نیز بودند.
وی ادامه داد: در واقع بخش بزرگی از منابع بانکها به واسطه ایجاد شرکتهایی بود که از طریق منابع مالی خارجی ایجاد میشدند، لذا بانکها تسهیلات خود را به سمت شرکتهای کوچک و متوسط هدایت میکردند.
پرتوافکنان در ادامه تصریح کرد: پس از سال ۱۳۸۶ و با آغاز تحریمها؛ این منابع بسیار محدود شد و شرکتهایی که روزی تامینکننده شبکه بانکی بودند؛ به نظام بانکی کشور وابسته شدند. در واقع از آن سال تا به امروز تمامی شرکتها از شبکه بانکی و صندوق توسعه ملی تامین مالی میشدند. این محدودیتها تا سال ۱۳۹۵ ادامه داشت تا اینکه قانون رفع موانع تولید وضع شد.
عضو هیاتمدیره بانک سپه خاطرنشان کرد: با عنایت به وضع قانون رفع موانع تولید و گذشت بیش از 10سال از آن؛ ضروری است عملکرد این قانون مورد ارزیابی قرار گیرد؛ به نحوی که مشخص شود قبل از این قانون چه تعداد پروژههای ملی و کلان ایجاد شده است و پس از آن چه تعداد؟ همچنین با حذف بانکها در مشارکت حقوقی و سرمایهگذاری مستقیم؛ جایگزینی برای آنها تعیین شده یا خیر؟
پرتوافکنان در ادامه بانک سپه را یک بانک زیرساختی عنوان کرد و گفت: ۴۳ درصد سیمان کشور به واسطه این بانک ایجاد شده است و امروز نزدیک به ۸ هزار مگاوات از نیروگاههای فعال به صورت مستقیم و غیرمستقیم توسط بانک سپه تامین مالی و سرمایهگذاری شده است. از سوی دیگر ۲۷۰۰ مگاوات نیز در دست اجراست؛ یعنی بیش از ۶ میلیارد دلار توسط بانک سپه در حوزه نیروگاهی سرمایهگذاری شده است، اما با قیمتهای دستوری برق؛ سرمایهگذاری در این حوزهها با چالش جدی مواجه شده است و نمیتوان برخی از شرکتهای غیربورسی را عرضه کرد.
وی با بیان اینکه قرار گرفتن بازار سرمایه و بازار پول در این پنل نشاندهنده این است که این دو یک زنجیره تامین مالی مشترک هستند، تصریح کرد: بازار سرمایه (بورس اوراق بهادار و فرابورس) حدود ۶۵۰ شرکت دارد که تمامی اینها توسط بانکها ایجاد شده است و همگی برای توسعه و سرمایه در گردش نیاز به بانک دارند.
پرتوافکنان پیشنهاد داد: پروژههای کلانی که توسط بانکها و شرکتها ایجاد شدند؛ با ایجاد یک هاب اعتباری مشترک بین بازار پول و سرمایه در وزارت اقتصاد، ضمن بررسی سهام شرکتهای بزرگ، نحوه تامین مالی آنها توسط بازار سرمایه و بازار پول و سهامداران تعیین و با عرضه عمومی، سهام اینگونه پروژهها را به روش فوق تامین مالی کرد.
وی در پایان خاطرنشان کرد: میتوان در بازار پایه سهم قابلتوجهی از سهام شرکتها را تامین مالی کرد، لذا در یک مدل مشارکتی با حضور بازار سرمایه، صندوق توسعه ملی، بازار پول و مردم میشود بخش عمده نیاز شرکتها را به سمت بازار سرمایه هدایت کرد.