چرایی تأسیس صندوق؛ پاسخی ساختاریافته به نیاز بازار
به گزارش پایگاه خبری «اقتصاد ملت»؛ دکتر محمد جمالی مدیرعامل و نائبرئیس هیئتمدیره شرکت سبدگردان اعتبار در یک نشست خبری ضمن بیان مطلب فوق؛ چالشهای سنتی نگهداری طلا مانند ریسک سرقت، دغدغههای عیار و اصالت، حباب سنگین مسکوکات سنتی و هزینههای بالای نقلوانتقال فیزیکی را از دلایل اصلی هدایت سرمایهها به سمت ابزارهای مدرن برشمرد و خاطرنشان کرد که «تاج» پیوند میان امنیت ذاتی طلا و شفافیت و انضباط بازار سرمایه است.
بازار جهانی طلا؛ انباشت بانکهای مرکزی و تثبیت اونس
دکتر جمالی با استناد به دادههای کلان؛ شرایط بازار طلا را در سطح جهانی بررسی کرد. به گفته وی بانکهای مرکزی با فاصله گرفتن از اوراق بدهی دلاری و در سایه بدهی عمومی ۴۰تریلیون دلاری ایالات متحده، بر انباشت شمش طلا تمرکز کردهاند؛ چنان که خریدهای راهبردی بانک مرکزی چین، ذخایر رسمی این کشور را به بیش از ۲۴۰۰تن رسانده است. به باور وی قیمت اونس طلا در کانالهای بلندمدت تثبیت شده و اصلاحهای قیمتی نیز باید فرصتی برای انباشت تلقی شوند.

نقشه طلای ایران؛ ذخایر، تولید و طلای خانگی
در ادامه مدیرعامل شرکت سبدگردان اعتبار وضعیت طلای کشور را در دو محور معادن و ذخایر رسمی و خانگی تشریح کرد. بر اساس دادههای ارائه شده در مجموع ۷۰۰ تا ۸۰۰تن ذخایر معدنی معادل ۲۷۰ تا ۳۵۰تن طلای محتوا در معادن کلیدی شناسایی شده است که تولید سالانه ۱۰ تا ۱۴تن را به همراه دارد.
در بخش ذخایر رسمی و خانگی، وی به رشد ۳۷درصدی ذخایر طلای بانک مرکزی در سال ۱۴۰۳ با برآورد کل ۳۰۰ تا ۳۴۰تن اشاره کرد و افزود که ۲۰۰ تا ۳۰۰ تن طلای رسوب کرده در دست مردم وجود دارد که ارزش تخمینی آن به روایت اتحادیه طلا ۱۵ تا ۲۵میلیارد دلار است. به گفته وی این شرایط ضرورت تعبیه ابزارهای رسمی، نقدشونده و امن را دو چندان میسازد.
بازدهی بازار داخلی و رشد صنعت صندوقهای کالایی
دکتر جمالی در ادامه به بازدهی بازارهای داخلی اشاره کرد و افزود که طلای ۱۸عیار از ابتدای سال ۱۴۰۳ بیش از ۳۳۰درصد رشد داشته است؛ طلا و سکه از ابتدای سال ۱۴۰۴ به ترتیب ۱۴۸ و ۱۷۲درصد رشد را به ثبت رساندهاند و صندوقهای طلای فعال بازار نیز بازدهی فراتر از ۱۵۰درصد نشان دادهاند.

وی در کنار این بازدهیها به توسعه صنعت صندوقهای کالایی اشاره کرد و گفت: دارایی تحت مدیریت این صندوقها طی یک سال اخیر از محدوده ۳۰۰همت به بیش از ۱۰۰۰همت رسیده است، تعداد صندوقهای کالایی از ۴۲ به بیش از ۵۸صندوق افزایش یافته و در حال حاضر 37صندوق طلا در بازار فعالیت دارند. به گفته وی رویکرد صندوق «تاج» در این فضا به عنوان سیوهشتمین صندوق طلا، کیفیت مدیریت فعال و مهندسی بازدهی است.
ویژگیهای فنی صندوق تاج؛ تخصیص پویا و مدیریت ریسک
مدیرعامل سبدگردان اعتبار ویژگیهای فنی صندوق را در دو محور تشریح کرد. در بخش تخصیص پویا، چیدمان هوشمندانه پرتفوی میان گواهیسپرده شمش، گواهیسپرده مسکوکات و مدیریت اهرمی در نظر گرفته شده است. در بخش نقدشوندگی و پوشش ریسک نیز تعهد به بازارگردانی فعال، استفاده از ابزارهای مشتقه برای مدیریت نوسان و کاهش خطای ردیابی با هدف بهینهسازی بازدهی بلندمدت سرمایهگذاران دنبال میشود.
عملکرد مجموعه سبدگردان اعتبار در یک سال گذشته
در بخش دیگری از این نشست مدیرعامل سبدگردان اعتبار به ارائه آخرین آمار عملکردی مجموعه پرداخت. بر اساس این آمار در بازه مهر ۱۴۰۴ تا مهر ۱۴۰۵ کل داراییهای تحت مدیریت مجموعه با رشد بیش از 200درصدی از حدود ۴,۰۰۰ میلیارد تومان به بیش از ۱2,000 میلیارد تومان رسیده است؛ رشدی معادل نزدیک به سه برابر. سهم مجموعههای سبدگردان اعتبار از کل صنعت صندوقهای سرمایهگذاری نیز در همین بازه از ۰.۲۲ به ۰.۲۶ درصد افزایش یافته که به گفته ایشان نشاندهنده سرعتی بالاتر از میانگین رشد صنعت است.
وی در ادامه وضعیت صندوقهای شاخص مجموعه را تشریح کرد: صندوق سهامی «اعتبار سهام ایرانیان» جهش بیش از ۸۱۶درصدی در حجم دارایی را تجربه کرده است، بازدهی ۱۹۵درصدی را در برابر ۱۷۸درصدی شاخصکل بورس ثبت کرده و با ۱۷درصد آلفا (بازدهی مازاد) به رتبه پنجم بازدهی در میان تمام صندوقهای سهامی کشور صعود کرده است.
صندوق بخشی «بانکدار» بازدهی ۱۱۴درصدی در برابر ۱۰۳درصدی شاخص صنعت بانک کسب کرده که شامل ۱۱درصد بازدهی مازاد است.
صندوق با درآمد ثابت «اعتبار» رشد 198درصدی حجم دارایی را تجربه کرده و ارزش آن از 8,0۰۰ میلیارد تومان عبور کرده است.
تحلیل مدیر تحلیل؛ مؤلفههای سهگانه قیمت طلا و پیشبینی نرخ ارز
علی رئوف مدیر تحلیل شرکت سبدگردان اعتبار نیز در نشست خبری صندوق طلای «تاج» با تشریح عوامل علت و معلولی مؤثر بر بازار طلا، سناریوی پایه این شرکت برای نرخ دلار و طلای ۱۸ عیار را تا پایان سال اعلام و بر نقش صیانتی طلا در برابر تورم تأکید کرد.
مدیر تحلیل سبدگردان اعتبار با تأکید بر اینکه قیمت طلا در بازار داخلی تابعی مستقیم از دو متغیر بنیادین است؛ یکی نرخ دلار و دیگری اونس جهانی طلا، وضعیت هر یک از این مؤلفهها را در افق پیشرو تحلیل کرد.
به گفته وی نرخ ارز در اقتصاد ایران معلول نرخ تورم و رشد نقدینگی است که ریشه در دو معضل ساختاری «تداوم کسری بودجه دولت» و «ناترازیهای شبکه بانکی» دارد. انتظار میرود که دولت و بانکها در زمستان به استقراض از بانک مرکزی بازگردند و ترمز فعلی رشد نقدینگی از آذر ماه به بعد با گرفتار شدن بانکها به محدودیت نقدینگی شلتر شود. رشد ماهانه نقدینگی احتمالاً دوباره شتاب خواهد گرفت و به محدوده ۲.۵ تا ۳درصد در ماه و رشد نقطهبهنقطه تا پایان سال به محدوده ۵۵ تا ۵۸درصد برمیگردند؛ برآورد میشود که تا پایان سال حجم نقدینگی نیز از مرز ۲۳هزار همت عبور کند.
وی در خصوص ارزش ذاتی دلار بر اساس مدلهای اقتصادی واحد تحلیل سبدگردان اعتبار گفت: بر اساس مدل برابری قدرت خرید (PPP)، ارزش ذاتی دلار تا پایان سال به محدوده ۲۹۰هزار تومان میرسد. همچنین بر مبنای مدل نقدینگی تعدیل شده با درآمدهای نفتی، این رقم حوالی ۳۱۰هزار تومان برآورد میشود.
بر همین اساس سناریوی پایه، تثبیت دلار در کانال ۳۰۰هزار تومانی در پایان سال است. به باور وی این روند نشان میدهد که طلا به عنوان دارایی پایه صندوق «تاج» نقش سپری مطمئن در برابر افت ارزش ریال را ایفا خواهد کرد.
چشمانداز اونس جهانی در سال ۱۴۰۵
رئوف با اشاره به چرخش ساختاری بازار جهانی طلا و خریدهای گسترده بانکهای مرکزی در سالهای اخیر، به دینامیک جدید اونس جهانی از ابتدای سال ۱۴۰۵ اشاره کرد. به گفته وی تنشهای نظامی منطقهای و مسدود شدن تنگه هرمز موجب جهش بهای نفت، بازگشت فشارهای تورمی در اقتصادهای بزرگ و در نتیجه اتخاذ رویکرد انقباضی و افزایش نرخ بهره توسط فدرال رزرو آمریکا شده است؛ عاملی که به تقویت دلار جهانی و اعمال فشار نزولی بر اونس طلا انجامیده است.
در سناریوی پایه، نوسان و تثبیت اونس طلا در محدوده 4200 دلار پیشبینی میشود و سطوح قیمتی زیر ۴۰۰۰ دلار به عنوان نقطه ورود خریداران بزرگ نهادی و شکلگیری کف حمایتی معتبر ارزیابی شده است.
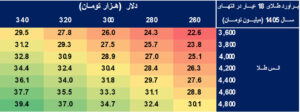
رئوف معتقد است که در سناریوی پایه، در انتهای سال دلار 300 هزار تومان، انس طلا 4200 دلار و در نهایت طلای 18 عیار 30 میلیون و 382 هزار تومان برآورد میگردد.
نقش طلا در پرتفوی و نحوه سرمایهگذاری در تاج
رئوف افزود: اگرچه به دلیل سقفگذاری نرخ بهره آمریکا، رشدهای انفجاری کوتاهمدت گذشته انتظار نمیرود، اما طلا همچنان قویترین دارایی صیانتی برای محافظت از سرمایه در برابر افت ریال است. صندوق «تاج» نیز با همین هدف طراحی شده تا حفاظت از سرمایه را به صورت نقدشونده و حرفهای در اختیار سرمایهگذاران قرار دهد.
مدیر تحلیل سبدگردان اعتبار به سرمایهگذاران خرد پیشنهاد کرد که با هدف پوشش در برابر نااطمینانیهای پیشرو، حداقل ۵۰درصد از سبد سرمایهگذاری خود را به طلا اختصاص دهند تا پشتوانهای مطمئن برای ثروت خود ایجاد کنند.
رئوف در پایان گفت: صندوق طلای «تاج» به صورت قابل معامله (ETF) در بورس عرضه میشود و سرمایهگذاران میتوانند با جستجوی نماد «تاج» در پلتفرمهای معاملاتی کارگزاریها؛ واحدهای آن را معامله کنند. این صندوق با تکیه بر مدیریت فعال، تخصیص پویای داراییها، نقدشوندگی بالا و امکان پوشش ریسک؛ گزینهای برای سرمایهگذارانی است که میخواهند داراییهای خود را در برابر نوسانات حفظ کنند و از پتانسیل رشد بلندمدت بازار طلا بهرهمند شوند.