به گزارش اقتصاد ملت؛ این شرکت با تمرکز بر خدمترسانی به خانوادههای معظم شهدا و ایثارگران، بازنشستگان و سایر بیمهشدگان؛ تلاش کرده است تا در شرایط عادی و بحرانی بدون وقفه در کنار مشتریان خود بماند و همزمان با توسعه خدمات و ارتقاء کیفیت پاسخگویی، مسیر رشد و تقویت اعتماد سهامداران را دنبال کند؛ مسیری که قطعا با پایان نیمه نخست سال متوقف نمیشود و تداوم آن تا پایان سال در کانون برنامههای بیمه دی قرار دارد.
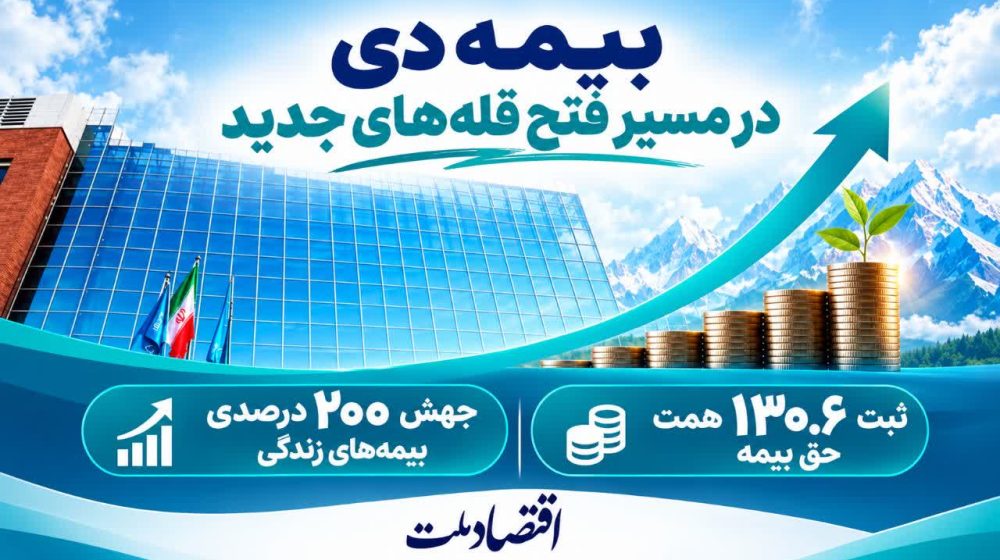
بر همین اساس ثبت ۱۳۰.۶همت حقبیمه صادره، پرداخت ۳۷.۶همت خسارت و رشد نزدیک به ۲۰۰درصدی پرتفوی بیمههای عمر و زندگی، مهمترین شاخصهای عملکرد بیمه دی در نیمه نخست سال ۱۴۰۵ است. عملکردی که در کنار توسعه خدمات دیجیتال، حرکت به سمت هوشمندسازی فرآیندها و استمرار خدمترسانی به جامعه گسترده بیمهشدگان از تلاش این شرکت برای تقویت جایگاه خود در صنعت بیمه و حرکت به سوی سودآوری پایدار حکایت دارد.
شرکت بیمه دی سال ۱۴۰۵ را با رویکرد توسعه خدمات، گسترش محصولات بیمهای و تقویت زیرساختهای عملیاتی آغاز کرد؛ مسیری که در شش ماهه نخست سالجاری خود را در قالب شاخصهای مالی و عملیاتی نشان داده است. عملکرد این شرکت در شرایطی قابل توجه است که بخش عمده فعالیت آن به رشته درمان اختصاص دارد و ارائه خدمات به خانوادههای معظم شهدا و ایثارگران، بازنشستگان و سایر بیمهشدگان؛ بخش مهمی از مسئولیتهای آن را تشکیل میدهد.
بر اساس اطلاعات اعلام شده، بیمه دی تا پایان شهریور ماه ۱۴۰۵ موفق به ثبت ۱۳۰.۶همت حق بیمه صادره شده و مجموع خسارت پرداختی آن در این دوره به ۳۷.۶همت رسیده است. در کنار این ارقام، رشد قابل توجه بیمههای عمر و زندگی و توسعه ابزارهای دیجیتال و هوشمند؛ از جمله محورهایی است که میتواند در ارزیابی مسیر آینده شرکت موردتوجه قرار گیرد.
ثبت ۱۳۰.۶همت حق بیمه
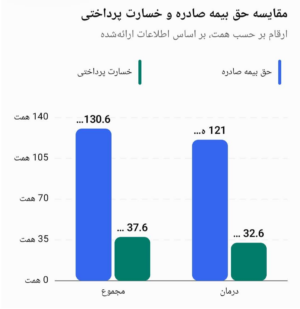
بررسی ترکیب پرتفوی بیمه دی نشان میدهد که رشته درمان همچنان جایگاه مهمی را در فعالیتهای شرکت دارد. از مجموع ۱۳۰.۶همت حقبیمه صادره در شش ماهه نخست سال، حدود ۱۲۱همت به بیمه درمان اختصاص یافته است؛ سهمی که اهمیت این رشته را در ساختار درآمدی و عملیاتی شرکت برجسته میکند.
در کنار درمان؛ رشتههای دیگر بیمهای نیز بخشی از جریان فعالیت بیمه دی را شکل دادهاند. بر اساس آمار ارائه شده، حق بیمه صادره در رشته شخص ثالث اجباری حدود ۳.۹همت بوده است. همچنین بیمههای زندگی اندوختهدار حدود ۹۳۵میلیارد تومان و بیمههای زندگی غیراندوختهدار بیش از ۴۰۰میلیارد تومان حق بیمه صادره داشتهاند. رشتههای آتشسوزی، مسئولیت، مهندسی و سایر رشتهها نیز در ترکیب پرتفوی شرکت حضور دارند.
این ترکیب نشان میدهد که اگرچه درمان همچنان مهمترین بخش فعالیت بیمه دی محسوب میشود، اما توسعه سایر رشتهها به ویژه بیمههای زندگی میتواند در مسیر تنوعبخشی به درآمدها و کاهش وابستگی پرتفوی به یک حوزه مشخص اهمیت داشته باشد.
البته تمرکز بالای فعالیت بر درمان در کنار ظرفیت گسترده خدمترسانی؛ ضرورت مدیریت دقیق هزینهها، کنترل ریسک و افزایش بهرهوری را نیز افزایش میدهد. از این رو تداوم رشد شرکت مستلزم آن است که توسعه فروش با مدیریت مؤثر تعهدات و حفظ تعادل اقتصادی فعالیتها همراه شود.
پرداخت ۳۷.۶همت خسارت؛ تداوم خدمترسانی در کانون توجه
در سوی دیگر عملکرد بیمه دی، مجموع خسارت پرداختی شرکت در شش ماهه نخست سال به ۳۷.۶همت رسیده است. از این میزان حدود ۳۲.۶همت به رشته درمان اختصاص داشته است که بیشترین سهم را در مجموع خسارتهای پرداختی شرکت تشکیل میدهد.
این ارقام نشاندهنده حجم بالای عملیات مرتبط با رسیدگی به هزینههای درمانی و پاسخگویی به نیازهای بیمهشدگان است. در چنین ساختاری سرعت بررسی پروندهها، دقت در ارزیابی اسناد، تسهیل فرآیندهای اداری و پرداخت به موقع خسارت؛ نقشی تعیینکننده در کیفیت خدمات و حفظ اعتماد مشتریان دارد.
اهمیت این موضوع برای بیمه دی، با توجه به جامعه گسترده بیمهشدگان آن دو چندان است. در واقع بخش قابل توجهی از مخاطبان شرکت برای تأمین هزینههای درمانی و دریافت خدمات بیمهای به عملکرد مستمر و قابل اتکاء آن وابستهاند. به همین دلیل استمرار خدمترسانی در شرایط عادی و بحرانی یکی از معیارهای مهم ارزیابی عملکرد عملیاتی شرکت به شمار میرود.
از این لحاظ عملکرد بیمه دی تنها با میزان حق بیمه صادره سنجیده نمیشود؛ بلکه کیفیت پاسخگویی، توانایی مدیریت حجم بالای درخواستها و حفظ دسترسی بیمهشدگان به خدمات نیز از شاخصهای مهم ارزیابی مسیر آینده شرکت است.
جهش بیمههای عمر و زندگی؛ حرکت به سوی پرتفوی متنوعتر
یکی از مهمترین نکات در عملکرد شش ماهه بیمه دی؛ رشد نزدیک به ۲۰۰درصدی بیمههای عمر و زندگی نسبت به مدت مشابه سال گذشته است. بر اساس اطلاعات ارائه شده، پرتفوی این رشته از مرز ۱.۵همت عبور کرده است؛ اتفاقی که میتواند نشانهای از افزایش توجه شرکت به توسعه محصولات بلندمدت و گسترش دامنه خدمات بیمهای باشد.
این در حالی است که بیمههای عمر و زندگی به دلیل ماهیت بلندمدت تعهدات و تنوع نیازهای مشتریان؛ جایگاه ویژهای در سبد محصولات شرکتهای بیمه دارند. توسعه این رشته میتواند فرصتهایی برای جذب گروههای جدید مشتریان، افزایش تنوع پرتفوی و ایجاد ارتباط پایدارتر با بیمهگذاران فراهم کند.
برای بیمه دی نیز رشد این بخش در کنار حفظ جایگاه درمان، میتواند بخشی از راهبرد توسعه متوازن فعالیتها باشد. با این حال استمرار این روند به عواملی مانند کیفیت طراحی محصولات، توان شبکه فروش، اعتماد مشتریان، مدیریت تعهدات بلندمدت و تناسب خدمات با نیازهای بازار وابسته است.
بنابراین اهمیت رشد بیمههای زندگی زمانی بیشتر آشکار میشود که افزایش حجم فروش با مدیریت صحیح ریسک و ایجاد ارزش اقتصادی پایدار همراه باشد؛ مسیری که میتواند در بلندمدت به تقویت جایگاه رقابتی شرکت کمک کند.
هوشمندسازی و فناوری؛ از ابزار پشتیبان تا بخش اصلی عملیات
در کنار شاخصهای مالی؛ حرکت به سمت هوشمندسازی و توسعه زیرساختهای دیجیتال نیز یکی از محورهای مهم تحول در بیمه دی به شمار میرود. طراحی سامانههای جدید برای احراز هویت مشتریان و شناسایی تقلبهای احتمالی؛ بیانگر رویکردی است که در آن فناوری میتواند نقشی فراتر از پشتیبانی اداری ایفا کند و به بخشی از فرآیندهای اصلی شرکت تبدیل شود.
این رویکرد برای شرکتی با حجم بالای فعالیت در رشته درمان اهمیت ویژهای دارد. افزایش تعداد پروندهها، گستردگی تعاملات با بیمهشدگان و مراکز درمانی و ضرورت رسیدگی دقیق به درخواستها، استفاده از ابزارهای هوشمند را به یکی از ظرفیتهای مهم برای ارتقاء بهرهوری تبدیل میکند.
سامانههای هوشمند احراز هویت و کشف تقلب، در صورت طراحی و اجرای صحیح میتوانند به شناسایی الگوهای غیرعادی، کاهش خطاهای انسانی، تقویت کنترلهای داخلی و مدیریت دقیقتر فرآیندهای رسیدگی کمک کنند. نتیجه این رویکرد میتواند کاهش اتلاف منابع، افزایش شفافیت و بهبود کیفیت مدیریت خسارت باشد.
با این حال ارزش واقعی فناوری زمانی مشخص میشود که آثار آن در شاخصهای عملیاتی مانند کاهش زمان رسیدگی، افزایش دقت بررسی پروندهها، کنترل موارد مشکوک و بهبود تجربه مشتری قابل اندازهگیری باشد. به همین دلیل هوشمندسازی باید در کنار امنیت اطلاعات، حفاظت از دادههای بیمهشدگان و نظارت مستمر بر عملکرد سامانهها دنبال شود.
«دیدار»؛ توسعه دسترسی دیجیتال به خدمات بیمهای
اپلیکیشن «دیدار» نیز به عنوان یکی از ابزارهای دیجیتال معرفی شده بیمه دی؛ بخشی از مسیر توسعه خدمات غیرحضوری و تسهیل ارتباط با مشتریان را تشکیل میدهد.
در شرایطی که دسترسی سریع و آسان به خدمات به یکی از انتظارات اصلی بیمهگذاران تبدیل شده است؛ ابزارهای دیجیتال میتوانند با سادهسازی فرآیندها، کاهش مراجعات غیرضروری و تسهیل پیگیری درخواستها، نقش مؤثری در بهبود تجربه مشتری ایفا کنند.
برای بیمهشدگانی که به خدمات درمانی و پشتیبانی مستمر نیاز دارند؛ امکان دسترسی آسانتر به خدمات اهمیت ویژهای دارد. توسعه قابلیتهای «دیدار» و بهبود کیفیت تجربه کاربری میتواند ارتباط میان شرکت و مشتریان را تقویت کند. البته میزان موفقیت این مسیر به پایداری سامانه، سهولت استفاده و کیفیت خدمات قابل ارائه در بستر دیجیتال وابسته است.
دانش بیمهای و کیفیت پاسخگویی؛ دو محور مکمل توسعه
توسعه صنعت بیمه به زیرساختهای دیجیتال محدود نمیشود و بهرهگیری از دانش تخصصی، ارتباط با دانشگاهها و بهبود فرآیندهای پاسخگویی نیز در این مسیر اهمیت دارد.
بر اساس اطلاعات اعلام شده، بیمه دی در ارزیابی سامانه فوریتهای اداری در میان شرکتهای بیمهای جایگاه نخست را کسب کرده است. این موضوع در صورت تطبیق با نتایج رسمی ارزیابی میتواند نشانهای از توجه شرکت به سرعت پاسخگویی و مدیریت درخواستها باشد.
سودآوری پایدار؛ معیار اصلی موفقیت در ادامه سال
عملکرد شش ماهه بیمه دی، تصویری از فعالیت گسترده شرکت در حوزه درمان، رشد بیمههای زندگی و توسعه زیرساختهای دیجیتال ارائه میدهد. با این حال استمرار موفقیت و تقویت جایگاه شرکت در صنعت بیمه، به توانایی آن در تبدیل رشد عملیاتی به سودآوری پایدار وابسته است.
افزایش حق بیمه صادره به تنهایی تضمینکننده رشد سود نیست. مدیریت هزینه خسارت، کنترل ریسک، کیفیت وصول مطالبات، تناسب نرخگذاری با تعهدات و افزایش بهرهوری عملیاتی؛ از جمله عواملی هستند که در ارزیابی پایداری عملکرد مالی اهمیت دارند.
برای سهامداران نیز کیفیت سود، توانایی مدیریت تعهدات و حفظ ارزش اقتصادی در بلندمدت، در کنار رشد حجم فعالیت از اهمیت ویژهای برخوردار است. از این رو ادامه مسیر بیمه دی در ماههای باقیمانده سال به میزان موفقیت شرکت در ایجاد توازن میان توسعه بازار، کیفیت خدمات و انضباط مالی بستگی خواهد داشت.
چشمانداز بیمه دی؛ استمرار رشد با تکیه بر اعتماد و فناوری
کارنامه نیمه نخست سال ۱۴۰۵ بیمه دی با ثبت ۱۳۰.۶همت حق بیمه صادره، پرداخت ۳۷.۶همت خسارت، تمرکز گسترده بر رشته درمان و رشد نزدیک به ۲۰۰درصدی بیمههای عمر و زندگی همراه بوده است. در کنار این شاخصها، توسعه خدمات دیجیتال، حرکت به سوی هوشمندسازی و توجه به کیفیت پاسخگویی، از دیگر محورهای قابل توجه فعالیت شرکت محسوب میشوند.
بیمه دی در ادامه سال با این فرصت روبهروست که ظرفیت عملیاتی خود را به خدمات کارآمدتر، مدیریت دقیقتر منابع و تجربه بهتر مشتریان تبدیل کند. استمرار خدمترسانی به خانوادههای معظم شهدا و ایثارگران، بازنشستگان و سایر بیمهشدگان نیز همچنان یکی از مسئولیتهای مهم شرکت در این مسیر خواهد بود.
در نهایت موفقیت پایدار بیمه دی نه صرفاً با افزایش ارقام فروش؛ بلکه با توانایی آن در حفظ اعتماد بیمهگذاران، مدیریت مؤثر تعهدات، توسعه محصولات متنوع و تبدیل فناوری به مزیت عملیاتی سنجیده خواهد شد؛ مسیری که میتواند زمینه تقویت جایگاه شرکت و حرکت به سوی سودآوری پایدار را در ادامه سال فراهم کند.
معصومه صالحی