به گزارش اختصاصی پایگاه خبری «اقتصاد ملت»؛ امنیت غذایی، پیش از آنکه به قفسه فروشگاهها و قیمت کالاهای اساسی برسد، از تأمین مالی تولید آغاز میشود؛ جایی که بانک کشاورزی به عنوان تنها بانک تخصصی کشور در حوزه کشاورزی و صنایع غذایی، نقشی فراتر از یک تأمینکننده منابع مالی ایفا میکند.
استمرار تولید، تأمین نهادهها، سرمایه در گردش واحدهای تولیدی، حمایت از معیشت خانوارهای روستایی و تداوم فعالیت زنجیرههای تولید، همگی به دسترسی به منابع مالی پایدار وابستهاند؛ حوزهای که بانک کشاورزی در سال ۱۴۰۴ حضور پررنگتری در آن داشته است.
رشد ۵۱درصدی تسهیلات بانک کشاورزی
بر اساس آمار موجود، کل تسهیلات پرداختی شبکه بانکی به بخش کشاورزی در سال ۱۴۰۴ به حدود ۴هزار و ۵۰۵هزار میلیارد ریال رسید که نسبت به سال ۱۴۰۳ حدود ۴۰درصد افزایش داشته است.
در همین بازه، بانک کشاورزی با پرداخت ۲هزار و ۹۱۰هزار میلیارد ریال تسهیلات به بخش کشاورزی، رشد ۵۱درصدی را نسبت به سال گذشته ثبت کرده است؛ یعنی سرعت رشد تأمین مالی این بانک در بخش تخصصی خود، حدود ۱۱واحد درصد بیشتر از رشد کل شبکه بانکی بوده است.
این تفاوت معنادار است؛ چراکه نشان میدهد افزایش نقش بانک کشاورزی در تأمین مالی کشاورزی صرفاً ناشی از بزرگتر شدن حجم کلی تسهیلات شبکه بانکی نبوده؛ بلکه این بانک با تمرکز بیشتر بر مأموریت تخصصی خود، سهم بیشتری از منابع را به بخش مولد کشاورزی اختصاص داده است.
از سهم ۶۰درصدی تا سهم ۶۵درصدی
یکی از مهمترین شاخصهای عملکرد بانک کشاورزی؛ افزایش سهم آن از کل تسهیلات شبکه بانکی به بخش کشاورزی است.
در سال ۱۴۰۳ حدود ۶۰درصد از تسهیلات پرداختی شبکه بانکی به بخش کشاورزی توسط بانک کشاورزی تأمین شد که این سهم در سال ۱۴۰۴ به حدود ۶۵درصد افزایش یافت.
به بیان دیگر، در سال ۱۴۰۴ از هر ۱۰۰ریال تسهیلاتی که شبکه بانکی به بخش کشاورزی پرداخت کرده؛ حدود ۶۵ریال توسط بانک کشاورزی تأمین شده است.
این افزایش سهم، در شرایطی رخ داده که کل تأمین مالی شبکه بانکی برای بخش کشاورزی نیز رشد قابلتوجهی داشته است؛ بنابراین بانک کشاورزی همزمان با بزرگتر شدن کیک تأمین مالی کشاورزی، توانسته سهم بزرگتری از این کیک را نیز در اختیار بگیرد.
۸۲درصد تسهیلات بانک، در خدمت کشاورزی و صنایع وابسته
نگاهی به عملکرد کلی بانک کشاورزی نیز تصویر روشنتری از جهتگیری این بانک ارائه میدهد. مجموع تسهیلات پرداختی بانک کشاورزی در سال ۱۴۰۴ حدود ۳هزار و ۵۶۴هزار میلیارد ریال بوده است که ۸۲درصد آن معادل حدود ۲هزار و ۹۲۲هزار میلیارد ریال، در زیربخشهای تخصصی کشاورزی و صنایع وابسته پرداخت شده است.
این نسبت، بیانگر تمرکز قابلتوجه منابع بانک بر بخش واقعی اقتصاد و زنجیره تولید غذاست؛ زنجیرهای که از تولیدات زراعی، باغی، دام و طیور تا صنایع غذایی و فعالیتهای وابسته به کشاورزی را در برمیگیرد.
تأمین مالی؛ حلقه پنهان ثبات بازار
اهمیت این ارقام زمانی بیشتر آشکار میشود که نقش تأمین مالی را در ثبات بازار کالاهای اساسی در نظر بگیریم.
تولید مستمر و پایدار بدون سرمایه در گردش، تأمین نهاده، نوسازی تجهیزات و دسترسی به منابع مالی امکانپذیر نیست. از این لحاظ تسهیلات بانکی صرفاً یک عدد در صورتهای مالی نیست؛ بلکه میتواند به معنای تداوم فعالیت یک واحد تولیدی، حفظ اشتغال روستایی، استمرار تولید محصولات اساسی و در نهایت کمک به تعادل عرضه و تقاضا در بازار باشد.
به همین دلیل افزایش سهم بانک کشاورزی به ۶۵درصد را میتوان در چارچوب مأموریت این بانک برای پشتیبانی مالی از زنجیره تولید غذا و تقویت زیرساختهای امنیت غذایی کشور ارزیابی کرد.
فاصله عملکرد بانک کشاورزی با رشد شبکه بانکی بیشتر شد
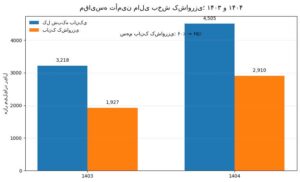
مقایسه عملکرد دو سال اخیر نشان میدهد که بانک کشاورزی در سال ۱۴۰۴ نه تنها حجم تسهیلات خود را افزایش داده؛ بلکه با سرعت بیشتری نسبت به کل شبکه بانکی در بخش کشاورزی حرکت کرده است.
برآورد ارقام سال ۱۴۰۳ بر مبنای نرخهای رشد اعلام شده نشان میدهد که حجم تأمین مالی شبکه بانکی در آن سال حدود ۳هزار و ۲۱۸هزار میلیارد ریال و تسهیلات بانک کشاورزی حدود ۱هزار و ۹۲۷هزار میلیارد ریال بوده است.
بنابراین در فاصله یک سال، حجم تأمین مالی بخش کشاورزی توسط شبکه بانکی حدود ۱هزار و ۲۸۷هزار میلیارد ریال افزایش یافته؛ در حالی که افزایش تسهیلات بانک کشاورزی در این بخش حدود ۹۸۳هزار میلیارد ریال بوده است.
در عین حال رشد سریعتر تسهیلات بانک کشاورزی باعث شده است که سهم این بانک از تأمین مالی بخش کشاورزی از ۶۰درصد در سال ۱۴۰۳ به ۶۵درصد در سال ۱۴۰۴ برسد؛ افزایشی که جایگاه این بانک را به عنوان بازیگر اصلی تأمین مالی کشاورزی کشور پررنگتر کرده است.
بانک کشاورزی؛ تأمین مالی برای «سفره» نه صرفاً «تولید»
واقعیت این است که اهمیت عملکرد بانک کشاورزی را نمیتوان صرفاً با تعداد تسهیلات یا رقم منابع پرداختی سنجید. بلکه خروجی نهایی این منابع در زندگی مردم دیده میشود؛ در تداوم تولید محصولات غذایی، پایداری فعالیت واحدهای تولیدی، حفظ اشتغال در مناطق روستایی، تقویت عرضه کالاهای اساسی و در نهایت پایداری سفره خانوارها.
بانک کشاورزی با حرکت به سمت ابزارهای نوین تأمین مالی، بانکداری هوشمند و تأمین مالی زنجیرهای؛ در تلاش است تا نقش خود را از یک بانک پرداختکننده تسهیلات به یک تکیهگاه مالی برای کل زنجیره تولید و توزیع غذا ارتقاء دهد.
نکته پایانی اینکه افزایش سهم این بانک از ۶۰ به ۶۵درصد در یک سال، در کنار رشد ۵درصدی تسهیلات پرداختی آن به بخش کشاورزی، نشان میدهد که در سال ۱۴۰۴ بخش کشاورزی سهم پررنگتری از منابع بانک کشاورزی را به خود اختصاص داده است؛ رویکردی که در شرایط حساس اقتصادی، میتواند پشتوانهای برای تداوم تولید، امنیت غذایی و ثبات بازار کالاهای اساسی باشد.
معصومه صالحی